야놀자는 지금 얼마인가 —
장외 1.3조, 2021년의 1/6, 그리고 AI 시대의 길
야놀자그룹이 싱가포르 ITB 아시아에 나가 클라우드와 AI 솔루션을 보인다고 디지털투데이가 10월 20일 전했습니다. 저희 매장도 이 회사에 매일 수수료와 광고비를 냅니다. 그 회사가 지금 얼마짜리인지, 왜 그런지, 어디로 가는지를 보도된 숫자로 모으고 제 의견 다섯을 따로 적었습니다. 정할 것은 하나 — 내 예약 채널을 한 곳에 얼마나 묶어 둘 것인가.
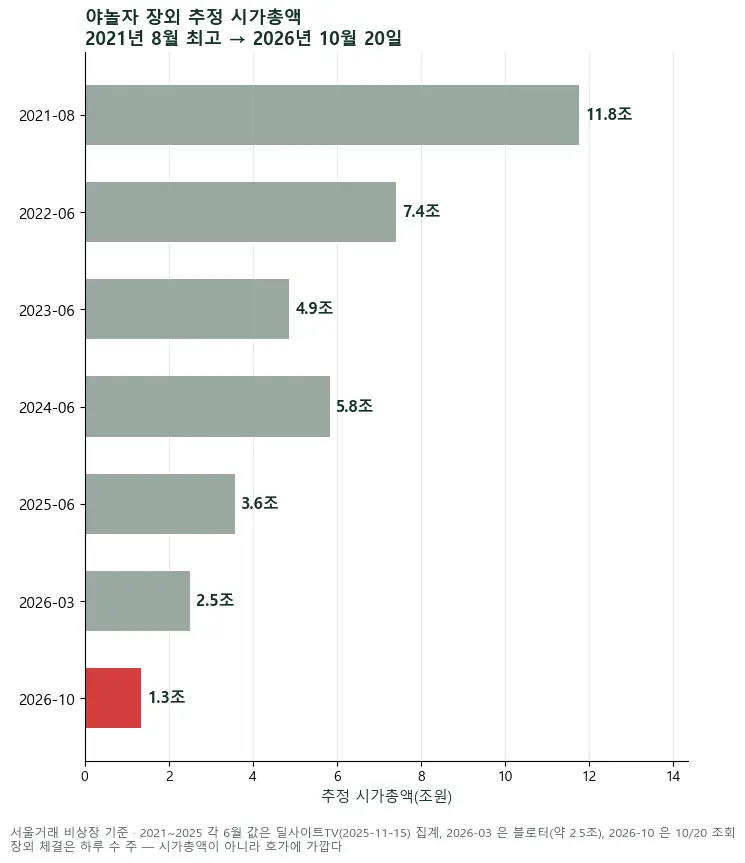
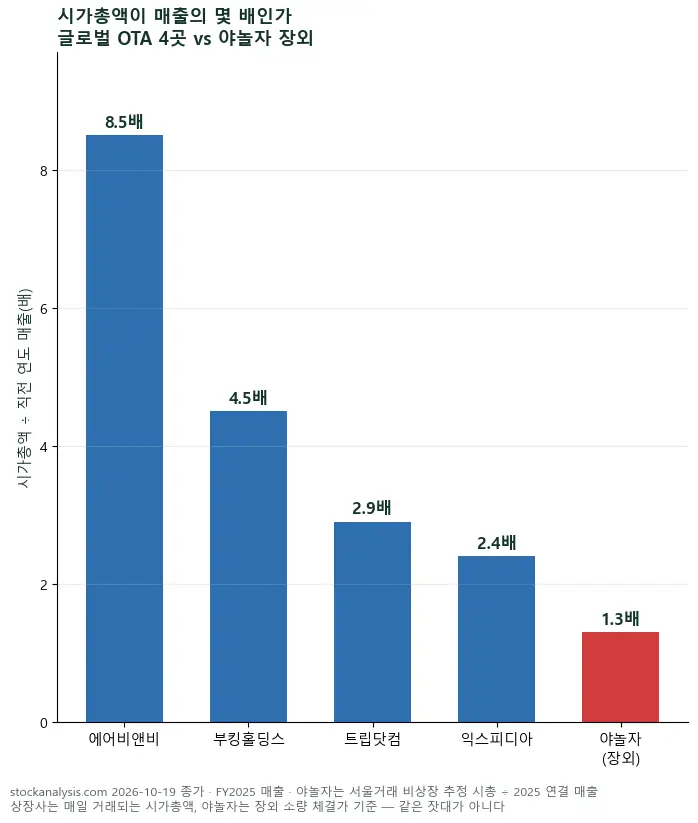
장외에서 1.3조입니다. 10월 20일 서울거래 비상장 체결가에 발행주식 수를 곱한 값이 13,349억으로, 소프트뱅크 투자 때 보도된 8조~10조의 8분의 1에서 6분의 1, 연매출의 1.3배로 부킹홀딩스·트립닷컴보다 낮습니다. 조건 하나 — 이날 체결은 석 주뿐이라 시가총액이 아니라 호가에 가깝고, 상장 신고서가 나오면 달라집니다. 예약 채널은 한 곳에 절반 넘게 묶지 마십시오 — 저희 매장은 두 곳 반반입니다(10월 16일 글). 회사가 갈 길에 대한 제 생각은 ⑤에.
① 10조에서 1.3조까지
사진: 디지털투데이(2026-10-20)
야놀자는 비상장이라 장외에서 개인끼리 사고판 값에 발행주식 수를 곱한 것이 «추정 시가총액»입니다.
| 시점 | 항목 | 값 |
|---|---|---|
| 2017 | ||
| 무슨 일 | 스카이레이크 약 600억 투자(«2022년 내 상장» 조건) | |
| 평가·시세 | — | |
| 출처 | 딜사이트 2026-04-02 | |
| 2019 | ||
| 무슨 일 | 시리즈D | |
| 평가·시세 | 기업가치 1조1,000억 | |
| 출처 | 인베스트조선 2025-04-18 | |
| 2021-07 | ||
| 무슨 일 | 소프트뱅크 비전펀드2 총 2조(구주 9,000억+신주 1조1,000억), 지분 약 25% | |
| 평가·시세 | 8조대(인베스트조선) / 10조(서울경제) — 보도 갈림 | |
| 출처 | 인베스트조선 2021-07-15 · 서울경제 2025-02-05 | |
| 2021-08 | ||
| 무슨 일 | 장외 최고가 11만6,000원(8/17) | |
| 평가·시세 | 서울거래 시총 최고 11조7,655억 | |
| 출처 | 블로터 2026-03-24 · 딜사이트TV 2025-11-15 | |
| 2024-06 | ||
| 무슨 일 | 블룸버그 «미국 IPO 4억달러 조달 검토» | |
| 평가·시세 | 목표 70억~90억달러 | |
| 출처 | 블룸버그(야후 전재) 2024-06-07 | |
| 2024-07 | ||
| 무슨 일 | 나스닥 상장 연기(티메프 사태·인터파크커머스 매각대금 미수) | |
| 평가·시세 | — | |
| 출처 | 뉴시스 2024-07-31 | |
| 2025-02 | ||
| 무슨 일 | 상장 목표 2026년으로, 2024년 8~9월 해외 기관 반응 부정적 | |
| 평가·시세 | 희망 70억~90억달러(약 10조~13조) | |
| 출처 | 서울경제 2025-02-05 | |
| 2026-03 | ||
| 무슨 일 | 장외 2만5,000원대(510주) | |
| 평가·시세 | 약 2조5,000억 안팎 | |
| 출처 | 블로터 2026-03-24 | |
| 2026-07 | ||
| 무슨 일 | 전 대표·클라우드 CBO·CFO 퇴사, «상장 5년째 표류» | |
| 평가·시세 | — | |
| 출처 | 서울파이낸스·자본시장뉴스 2026-07-08 | |
| 2026-10-20 | ||
| 무슨 일 | 장외 13,150원(체결 3주) | |
| 평가·시세 | 추정 시총 1조3,349억 | |
| 출처 | 서울거래 비상장(10/20 조회) | |
| → 보도된 숫자만 적었다. 2021년 투자 때 기업가치는 매체에 따라 8조대와 10조로 갈려 둘 다 적었다. 장외 시세는 서울거래 비상장 기준이며, 10월 1일 하루 거래량은 86주였다. | ||
장외 추정 시가총액 추이 · 서울거래 비상장
장외 최고가는 2021년 8월의 11만6,000원이었고, 10월 체결가는 그때의 89% 아래입니다. 소프트뱅크 지분을 지금 값으로 환산하면 3,337억 남짓입니다. 하루 석 주 체결로 회사 값을 말하기는 어렵습니다. 그래도 최고점 때도 같은 사정이었으니 다섯 해 내내 아래였다는 방향은 남습니다.
② 실적 — 매출은 늘고 이익은 줄었다
| 기간 | 항목 | 값 | |||
|---|---|---|---|---|---|
| 2024 | |||||
| 매출 | 9,245억(+22%) | ||||
| 영업이익 | 492억 | ||||
| 순손익 | −2,664억 | ||||
| 조정 EBITDA | 1,101억 | ||||
| 비고 | 인터파크커머스 매각대금 미수 대손 약 1,726억·영업권 손상 반영 | ||||
| 2025 | |||||
| 매출 | 10,292억(+11.3%) | ||||
| 영업이익 | 156억 | ||||
| 순손익 | −299억 | ||||
| 조정 EBITDA | 1,000억 | ||||
| 비고 | 영업이익 −68% | ||||
| 2026 상반기 | |||||
| 매출 | 5,023억(+14.0%) | ||||
| 영업이익 | −152억 | ||||
| 순손익 | −330억 | ||||
| 조정 EBITDA | 285억 | ||||
| 비고 | 금융비용 590억 · 1분기 −177억, 2분기 +17억 | ||||
| 2025년 사업부 둘 | |||||
| 클라우드(호텔 솔루션) | |||||
| 매출 | 3,526억(+20.5%) | ||||
| 영업이익 | — | ||||
| 순손익 | — | ||||
| 조정 EBITDA | 882억 | ||||
| 비고 | 연결조정 전 매출 비중 2023 20% 초반 → 2025 33% | ||||
| 플랫폼(놀유니버스) | |||||
| 매출 | 7,237억(+7.8%) | ||||
| 영업이익 | 149억(놀유니버스 단독) | ||||
| 순손익 | — | ||||
| 조정 EBITDA | 491억 | ||||
| 비고 | 수수료 매출 비중 2023 77% → 2025 66% · 놀유니버스 단독 부채비율 222% | ||||
| 2026년 상반기 사업부 둘 | |||||
| 클라우드 | |||||
| 매출 | 1,489억(+12.8%) | ||||
| 영업이익 | 159억 | ||||
| 순손익 | — | ||||
| 조정 EBITDA | — | ||||
| 비고 | — | ||||
| 플랫폼 | |||||
| 매출 | 3,593억(+15%) | ||||
| 영업이익 | 35억 | ||||
| 순손익 | — | ||||
| 조정 EBITDA | — | ||||
| 비고 | — | ||||
| → 연결 기준, 보도 수치(아세안익스프레스 2025-04-02 · 블로터 · 딜사이트·뉴데일리 2026-03-31 · 뉴스스페이스 2026-08-15 · 이투데이 05-15 · 비즈워치 08-14 · 사업부 뉴데일리·딜사이트 2026-03-31, 04-03 · 놀유니버스 뉴스스페이스 2026-04-06). 2024년 순손실은 인터파크커머스 매각대금 미수 대손이 컸고, 2025년부터는 영업이익 자체가 줄었다. 통합거래액은 2025년 39.2조(+44.9%), 2026년 상반기 21.4조로 늘었다. | |||||
매출은 2025년에 1조를 넘겼는데 영업이익은 전년의 삼분의 일로 줄었고 2026년 상반기는 적자입니다. 이익은 호텔에 소프트웨어를 파는 클라우드에서 나고, 사장이 쓰는 예약 플랫폼은 매출이 커도 남는 것이 적습니다. 순손실은 인터파크커머스 대손 탓이라는 설명이 있고, 2024년은 실제로 그렇습니다. 하지만 그 뒤 두 기간도 순손실입니다.
시가총액 ÷ 직전 연도 매출 · stockanalysis.com 종가 기준
| 회사 | 항목 | 값 |
|---|---|---|
| 에어비앤비 | ||
| 시가총액 | 1,034억달러 | |
| 직전 연도 매출 | 122억달러 | |
| 비고 | 상장 | |
| 부킹홀딩스 | ||
| 시가총액 | 1,222억달러 | |
| 직전 연도 매출 | 269억달러 | |
| 비고 | 상장 | |
| 트립닷컴 | ||
| 시가총액 | 249억달러 | |
| 직전 연도 매출 | 624억위안(약 86억달러) | |
| 비고 | 상장 | |
| 익스피디아 | ||
| 시가총액 | 350억달러 | |
| 직전 연도 매출 | 147억달러 | |
| 비고 | 상장 | |
| 야놀자(장외) | ||
| 시가총액 | 1조3,349억원 | |
| 직전 연도 매출 | 1조292억원 | |
| 비고 | 장외 체결가 × 발행주식 | |
| 여기어때(비상장) | ||
| 시가총액 | 1조2,000억(2022 평가), 매각 희망 1조4,000억~1조5,000억(2024) | |
| 직전 연도 매출 | 2,793억(2025) | |
| 비고 | 2025 영업이익 732억 흑자 | |
| → stockanalysis.com 2026-10-19 종가 · FY2025 매출 · 야놀자는 서울거래 비상장 추정 시총 ÷ 2025 연결 매출. 여기어때는 한국경제 2024-04-05 · 이코노믹리뷰 2024-07-17 · 뉴스스페이스(2025 실적). 딜사이트(2026-04-03)가 적은 참고 평가액은 OTA 잣대로 2조~5조, 호텔 솔루션(SaaS) 잣대로 6조~8조(연결조정 전 매출 1조874억 기준). | ||
상장 OTA는 매출의 두 배에서 여덟 배에 거래되고 야놀자 장외는 그 아래입니다. 회사가 «소프트웨어 회사»라고 말하는 이유입니다 — 시장은 아직 그 배수를 주지 않았습니다.
③ 위기 — 날짜가 있는 것만
| 날짜 | 무슨 일 | 숫자 |
|---|---|---|
| 2024-07-31 | 나스닥 상장 연기 — 티메프 사태, 인터파크커머스 매각대금 미수 | 매각대금 1,871억 중 약 1,650억 미회수(2026-04 기준) |
| 2025-08-12 | 공정위, «내 주변쿠폰 광고» 소멸 쿠폰 제재 | 야놀자(놀유니버스) 과징금 5억4,000만원 · 여기어때 10억 |
| 2025-11-18 | 중소형호텔협회 회원 업주 11곳, 쿠폰 소멸 손해 1차 소송 | 1차 청구 3,000만원 |
| 2025-11-25 | 컨슈머인사이트 여행앱 이용경험률 — NOL 4위 | 아고다 17%·여기어때 16%·네이버 15%·NOL 11%(−9%p) |
| 2026-01-14 | 중기부, 미환급 쿠폰 건 공정위에 고발 요청 | — |
| 2026-03-10 | 서울중앙지검 압수수색 | 소멸 쿠폰 여기어때 약 359억·야놀자 약 12억 |
| 2026-05-20 | 검찰, 야놀자·여기어때 법인 불구속 기소(2017~2024 쿠폰 소멸) | 야놀자 약 12억 |
| 2026-07-08 | 전 대표·야놀자클라우드 CBO·CFO 퇴사 보도, GGT(이스라엘) B2B 매출 중동 정세로 꺾임 | — |
| 2026-07-15 | 녹소연·민변·참여연대, 오버부킹 약관 공정위 심사청구(야놀자·여기어때·아고다·트립닷컴·에어비앤비) | 5곳 |
| 2026-08-15 | 상반기 영업손실 속 대표 보수 논란 | 보수 11억900만원 |
| 2026-10-02 | 수수료·광고비 상생 실무협의(의원실 중재, 중앙회·야놀자·여기어때) | 기존 상생안 = 거래액 하위 40% 중개수수료 10%→9% 한시 |
| 2026-10-13 | 9월 MAU NOL 1위 복귀(6~8월은 트립닷컴 1위) | NOL 560만 · 트립닷컴 419만 · 여기어때 363만 |
| → 출처: 뉴시스 · 딜사이트 2026-04-02(07-31) · 헤럴드경제(08-12) · 한국금융경제신문(11-18) · 매일경제(11-25) · 연합뉴스(네이트)(01-14) · 네이트(03-10) · 시사저널(05-20) · 서울파이낸스(07-08) · 더퍼블릭(07-15) · 뉴스스페이스(08-15) · 숙박매거진 · 머니투데이 2024-09-05(10-02) · 머니투데이(모바일인덱스)(10-13). 날짜가 확인된 건만 넣었고, 2026년 국정감사 증인 채택과 여기어때 매각 결과는 확인하지 못했다. | ||
사장이 직접 겪은 것은 쿠폰입니다. «내 주변쿠폰 광고»는 과징금과 업주 소송을 거쳐 5월 기소까지 갔고, 상생안은 하위 40%에 1%포인트 한시 인하에 머물렀습니다. 물론 9월 월간 이용자 1위를 되찾았으니 위기가 아니라는 말도 가능합니다. 다만 «써 본 앱» 조사에서는 4위였고, 영업이익은 줄었으며 임원 셋이 떠났습니다.
④ 회사가 밝힌 방향
| 날짜 | 항목 | 값 |
|---|---|---|
| 2026-10-20 | ||
| 회사가 밝힌 것 | ITB 아시아 2026 참가 — YCS 클라우드·AI 컨시어지 시연, YGG 29개 거점 | |
| 출처 | ZDNet · 디지털투데이 | |
| 2026-10-13 | ||
| 회사가 밝힌 것 | 놀유니버스 «OTA를 넘어 AI 여행 에이전시(ATA)로 전환» | |
| 출처 | 머니투데이 | |
| 2026-10-06 | ||
| 회사가 밝힌 것 | 야놀자넥스트 기업용 AI 관리 «에이먹스» 출시 | |
| 출처 | 파이낸셜뉴스 | |
| 2026-09-16 | ||
| 회사가 밝힌 것 | 4개 서비스 앱 통합(11/3 완료 예정), 월이용자 2,000만 목표 | |
| 출처 | 머니투데이 | |
| 2026-08-18 | ||
| 회사가 밝힌 것 | 과기정통부·NIA 여행 특화 AI 에이전트 사업자 선정(약 51억) | |
| 출처 | 아시아경제 | |
| 2026-06-09 | ||
| 회사가 밝힌 것 | «나스닥 상장·2026년 목표 EBITDA는 드릴 말씀 없다» | |
| 출처 | 인사이트코리아 | |
| 2026-04-23 | ||
| 회사가 밝힌 것 | 주총 — 대표 «플랫폼 통합 과제가 이뤄진 상태는 아니다, 2026년까지 통합과 AI 전환이 같이 이뤄져야» | |
| 출처 | 비즈니스포스트 2026-05-13 | |
| 2025-11-15 | ||
| 회사가 밝힌 것 | 회사 «AI·데이터 기반 B2B SaaS 구독이 핵심 수익 구조» | |
| 출처 | 딜사이트TV | |
| → 회사·관계자가 보도에서 직접 말한 것만. 상장 시점은 2026년 6월 «드릴 말씀 없다»가 최신이고, 신고서 제출·철회 공시는 10월 20일 기준 찾지 못했다. | ||
회사가 반복해서 말하는 것은 둘입니다. 예약 앱을 «AI 여행 에이전시»로 바꿔 합치는 것, 해외 호텔 클라우드를 넓히는 것. ITB 참가는 두 번째 줄이고, 상장은 «드릴 말씀 없다»가 6월 이후 그대로입니다.
⑤ 대표 의견
하나. AI 시대의 위기는 손님이 떠나는 것이 아니라 마진을 뺏기는 것입니다. 챗GPT·제미나이 안에 익스피디아·부킹닷컴이 먼저 들어갔고, 거기서 야놀자는 재고를 대는 공급자가 되어 수수료를 나눠야 합니다. 다만 국내 모텔 재고와 실시간 요금은 범용 모델이 못 가진 자산이니, 자체 모델보다 그 자산을 들고 범용 모델 안으로 먼저 들어가는 쪽이 빠릅니다.
둘. 광고를 못 받는 것이 아니라, 지금의 등급제 광고가 못 갑니다. 부킹홀딩스도 광고를 팔지만 클릭당 경매, 성과형입니다. 저희 장부로는 등급제 광고비가 경쟁이 아니라 운영 선택의 함수였고 총매출 효과는 잡히지 않았습니다 — 직영 표본이 작다는 단서는 답니다. 업주가 그것을 알면 광고는 성과형으로 갑니다.
셋. 손님은 늘고 지자체는 호텔을 짓습니다. 외국인 방문객이 사상 최다이고 수원·부산·전주가 특급호텔을 유치하려 합니다. «어디에 어떤 숙소가 모자란가»에 답하는 쪽이 값을 받는다고 봅니다.
넷. 국내 숙박 데이터를 가장 많이 가진 회사가 할 피지컬 AI는 건물입니다. 수요가 공급을 넘는 시군구는 따로 있고, 수원처럼 «자고 갈 이유»가 모자란 곳도 있습니다. 그 데이터로 정부·지자체 지원을 받아 와야 할 이유가 있는 숙박시설을 짓는 것이 저라면 택할 길입니다. 다만 그런 지원책이 지금 있는지는 확인하지 못했습니다.
다섯. 로봇을 만들 것이 아니라 로봇·키오스크·객실관리를 묶는 운영 표준을 만들어 해외로 가야 합니다. 호텔용 로봇 시장은 연 38억달러로 작고 배송 로봇은 중국 업체가 싸게 장악했으며 야놀자에 하드웨어 역량은 없습니다. 키오스크·객실관리·클라우드는 해 본 일이고 해외 거점도 있으니, 거기에 남의 로봇을 붙이는 중소형 숙박 운영 표준이 소프트웨어 회사로 인정받는 짧은 길입니다.
| 공개 근거 | 출처·날짜 | |
|---|---|---|
| 1. AI 시대 — 범용 모델 안의 재고 공급자가 되면 마진을 뺏긴다 | ||
| 오픈AI가 챗GPT 안에서 앱을 여는 Apps SDK 를 공개하며 익스피디아·부킹닷컴을 첫 파트너로 발표(호텔·항공 비교, 결제는 각 사이트) | 포커스와이어·스키프트 2025-10-06 | |
| 구글 검색 AI 모드에 호텔 예약 대행 추가(미국 영어 한정, 파트너 부킹닷컴·익스피디아·힐튼·메리어트) | 구글 발표 2026-08-27(국내 블로그 정리, 원문 미확인) | |
| 익스피디아 Romie(2024-05)·트립닷컴 TripGenie(일정 작성부터 즉시 예약)·부킹 AI 트립플래너(2023 베타) — 글로벌 OTA 는 각자 AI 비서를 이미 앱에 넣음 | 트래블마켓리포트 2024-05 · 트래볼루션 | |
| 야놀자 쪽: AI 컨시어지 시연(ITB 10/20)·기업용 AI 관리 에이먹스(10/06)·정부 AI 에이전트 과제 약 51억(08/18) · 구글 여행 검색에 국내 숙소 연동(2024-07-31). 모델 개발 투자액·인력 수는 공개 자료 못 찾음 | ZDNet 2026-10-20 · 파이낸셜뉴스 10-06 · 아시아경제 08-18 · 뉴스스페이스 2024-07-31 | |
| 2. 등급제 광고는 못 간다, 성과형으로 바뀐다 | ||
| 상생 실무협의(10/02) — 기존 안은 거래액 하위 40% 중개수수료 10%→9% 한시, 중앙회 «큰 비판»; 플랫폼 매출에서 수수료 비중 2023 77% → 2025 66%(광고 등 다른 수입 비중 상승) | 숙박매거진 2026-10-02 · 머니투데이 2024-09-05 · 딜사이트 2026-04-03 | |
| 업주 사례 «5,000만원 벌면 1,100만원 떼가» — 숙박앱 비용으로 모텔을 접은 업주 보도; 야놀자 측 «광고는 최저 1만9,600원~최고 300만원, 상권 1~5급지 차등» | 중앙일보(다음) 2025-03-03 · 비즈한국 | |
| 저희 장부: 광고비는 경쟁이 아니라 운영 선택의 함수(경쟁 0곳 44만~격전지 1,024만), 광고를 줄인 채널의 매출은 줄지만 총매출 변화는 검출 안 됨 | 키우다랩 2026-08-26·08-28 편 | |
| 부킹홀딩스도 광고를 판다 — «Sponsored Listings»(옛 BNSA): 클릭당 과금, 검색마다 2차 가격 경매, 상위 4·8번째 자리, 자연 순위와 분리. 등급별 월정액이 아니라 성과형. 수수료율 공식 페이지는 열람 불가(403) | 부킹홀딩스 Sponsored Listings 안내(코디 도움말)·아고다 파트너허브, 2026-10-20 조회 | |
| 3. 관광객은 폭발적으로 늘고 지자체는 호텔을 짓는다 | ||
| 2026년 1~8월 방한 외국인 1,504만8,435명(+21.6%), 8월 224만명 월간 최다, 외국인 관광 카드 소비 14조180억(+48.5%) | 문체부·한국관광공사 8월 통계(09-28), 전자신문 2026-09-29 | |
| 수원·부산·하남·포항·전주 5성급 호텔 유치 계획 — 저희 10/21 편: 수원은 객실이 없어서가 아니라 자고 갈 이유가 모자람(방문자 중 숙박 비율 수원 팔달구 4.6%, 전국 기초지자체 평균 6.9%) | 조선비즈 2026-10-19 · 키우다랩 2026-10-21 편 | |
| 4. 데이터로 «와야 할 이유가 있는 숙박시설»을 만드는 피지컬 AI | ||
| 야놀자 클라우드 고객사 170개국 2만6,000여 곳(2021 보도), YGG 29개 거점(2026-10), 2026년 1분기 통합거래액의 해외 비중 약 76%. 예약 데이터 건수 같은 데이터 규모 공개치는 못 찾음 | 파이낸셜뉴스 2021-03-25 · ZDNet 2026-10-20 · 이투데이 2026-05-15 | |
| 저희 10/21 평단가 편: 외국인 방문자 대비 객실이 모자라는 시군구의 숙박 매매 평단가가 남는 곳의 1.7배 — 수요>공급 지역이 전국 252곳 중 어디인지 표로 | 키우다랩 2026-10-21 편 | |
| 정부 관광숙박 확충 지원책: 2026년 문체부 호텔 유치 인센티브는 못 찾음(확인된 것은 2010·2012 특별대책·1조2,000억 융자). 근거 못 찾음, 의견 | 문체부 보도자료 2010·머니투데이 2012-07-24 | |
| 5. 중소형 숙박 운영 소프트웨어의 통합 표준을 만들어 해외로 | ||
| 야놀자 오프라인 이력: 프랜차이즈 호텔야자 71·얌 25·에이치에비뉴 5개점(2016), 셀프 체크인 키오스크·클라우드 객실관리 와이플럭스(2020~), 2026년 가맹점 평균 35실·로열티를 광고비로 차감하는 제도 | 시대일보 2016-08-02 · 이투데이 2021 · 인사이트 2026-06 | |
| 호텔용 로봇 세계 시장은 2025년 38억달러 추정으로 작고(야놀자 연매출의 다섯 배 안팎), 일본 서비스 로봇 시장도 5년 내 3배 «전망». 일본·중국 호텔의 실제 도입 대수, 중국 배송 로봇 업체의 점유율 수치는 못 찾음 — «중국 업체가 싸게 장악»·«야놀자에 하드웨어 역량 없음»은 의견 | 리포트프라임 · 테크크런치 2025-03-09 | |
| → 2026년 10월 20일 검색. «근거 못 찾음, 의견»으로 적은 줄은 제 생각이지 사실 확인이 아니다. 저희 편 링크는 게시된 글만. | ||
결론
야놀자는 10월 장외에서 1.3조, 소프트뱅크 투자 때 평가의 6분의 1 아래입니다. 플랫폼 이익이 줄고 쿠폰 분쟁이 기소까지 간 결과입니다.
제가 보는 길은 셋입니다. 국내 재고와 요금을 들고 범용 AI 안으로 먼저 들어가고, 등급제 광고를 성과형으로 바꾸고, 데이터로 «와야 할 이유가 있는 숙박시설»을 짓되 로봇은 만들지 않고 묶어서 중소형 숙박 운영 표준으로 해외에 파는 것입니다.
사장이 할 일은 채널 한 곳에 절반 넘게 묶지 않는 것입니다. 다음에 확인할 것 · 상장 신고서, 달마다 읽는 장외 체결가.
· «장외가는 시가총액이 아니다» — 한 줄 답의 조건으로 올렸습니다. «순손실은 일회성 대손 탓» — 그 뒤 두 기간까지 이어졌습니다.
· 못 본 것 — 상장 신고서(제출·철회 공시 없음) · 증권플러스 비상장의 10월 시세(사이트 차단) · 소프트뱅크 투자 때 기업가치의 단일 값(보도 갈림) · 국정감사 증인 채택 여부 등(나머지는 하단).
장외 시세: 서울거래 비상장 종목 페이지 2026-10-20 조회(https://www.seoulexchange.kr/stocks/%EC%95%BC%EB%86%80%EC%9E%90-6/) — 13,150원 2주·13,200원 1주(08:36·08:55 체결), 발행주식 101,517,752주
가치·상장: 인베스트조선 2021-07-15·2025-04-18 · 서울경제 2025-02-05 · 블룸버그 2024-06-07 · 뉴시스 2024-07-31 · 딜사이트 2026-04-02·03 · 딜사이트TV 2025-11-15 · 블로터 2026-03-24 · 서울파이낸스 2026-07-08
실적·위기·방향: 아세안익스프레스 2025-04-02 · 딜사이트·뉴데일리 2026-03-31 · 이투데이 2026-05-15 · 비즈워치 2026-08-14 · 뉴스스페이스 2026-04-06·08-15 · stockanalysis.com 2026-10-19 종가 · 헤럴드경제 2025-08-12 · 매일경제 2025-11-25 · 시사저널 2026-05-20 · 숙박매거진 2026-10-02 · 머니투데이 2026-09-16·10-13 · 인사이트코리아 2026-06-09 · 비즈니스포스트 2026-05-13
⑤ 근거: 스키프트 2025-10-06 · 구글 AI 모드 2026-08-27(원문 미확인) · 전자신문 2026-09-29(문체부·관광공사 8월 통계) · 중앙일보 2025-03-03 · 시대일보 2016-08-02 · 테크크런치 2025-03-09 · 키우다랩 2026-08-26·08-28·10-21 편
처리: 배수 = 시가총액 ÷ 직전 연도 매출, 환율 환산 없이 각 통화 그대로 · 2021년 기업가치는 보도가 갈려 둘 다 적음 · ⑤절과 결론 둘째 줄은 필자 의견
이해관계: 필자는 숙박업소를 직접 운영하며 야놀자·여기어때에 수수료와 광고비를 내는 회사의 대표입니다.
숙박과 관련된 모든 정보를 한눈에 — 키우다랩
관련 자료▶ 기사 — 디지털투데이 2026-10-20 «야놀자그룹, 'ITB 아시아 2026' 참가…아태 여행 시장 공략» : https://www.digitaltoday.co.kr/news/articleView.html?idxno=708340
▶ 장외 시세 — 서울거래 비상장 종목 페이지(2026-10-20 조회) : https://www.seoulexchange.kr/stocks/%EC%95%BC%EB%86%80%EC%9E%90-6/
▶ 저희 글 — 숙박업 광고비, 우리 여섯 곳 장부를 엽니다 — 경쟁 0곳은 44만, 격전지는 1,024만(2026-08-26) : https://kiudalab.com/news/ota-ad-cost-by-competition
▶ 저희 글 — 숙박업 광고 효율의 착시 — 광고를 끊은 채널이 제일 잘 버는 것처럼 보입니다(2026-08-28) : https://kiudalab.com/news/ad-roas-illusion
▶ 저희 글 — 수원서 관광하고 서울서 잔다… 특급호텔 유치 나선 지자체 — 수원 숙박업 1.6만실, 외국인 방문자 다섯에 하나는 잡니다(2026-10-21) : https://kiudalab.com/news/suwon-five-star-hotel-500-rooms-not-rooms-but-reason-to-stay-4-6pct
▶ 저희 글 — 호텔매매·모텔매매 평단가, 수요가 공급보다 큰 시군구가 1.7배 — 전국 252곳(2026-10-21) : https://kiudalab.com/news/motel-hotel-sale-price-per-pyeong-demand-over-supply-sigungu-1-7x-nationwide-252
※ 장외 체결가 × 발행주식 수는 추정치이며 상장사 시가총액과 같은 잣대가 아닙니다. ⑤절과 결론 둘째 줄은 필자 의견입니다. 필자는 숙박업소를 직접 운영하는 회사의 대표로 야놀자·여기어때에 수수료와 광고비를 냅니다.